
وبلاگ
نحوه وصول چک برگشتی و چک بلامحل
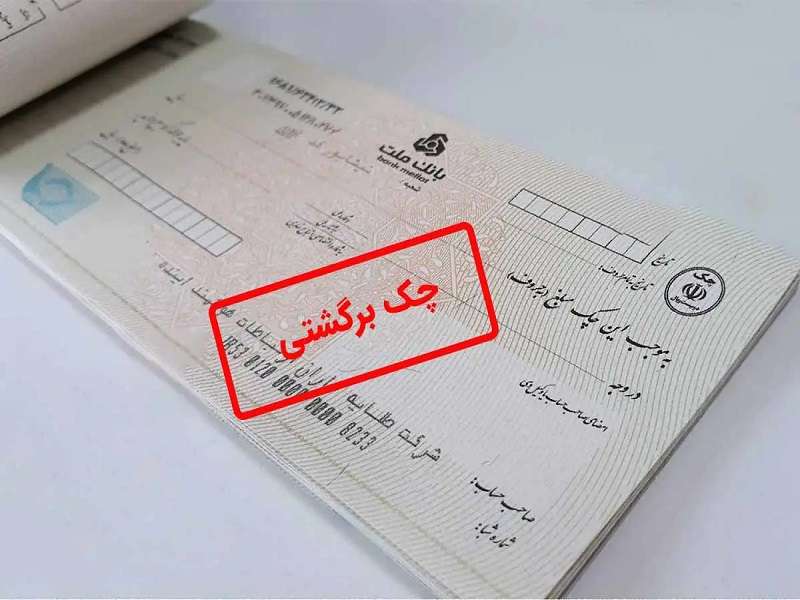
چک برگشتی یکی از رایجترین و نگرانکنندهترین مسائل در مبادلات تجاری و مالی کشور است که میتواند اعتبار افراد را خدشهدار کرده و مشکلات حقوقی متعددی را برای صادرکننده و دارنده آن ایجاد نماید. درک دقیق قوانین مربوط به چک بلامحل و آشنایی با روشهای وصول و رفع اثر از آن، برای هر فردی که با چک سر و کار دارد، امری ضروری و حیاتی محسوب میشود.

چک برگشتی چیست؟
چک برگشتی به چکی گفته میشود که پس از ارائه به بانک توسط دارنده، به دلیل عدم وجود وجه نقد کافی در حساب صادرکننده یا دلایل دیگر، پاس نمیشود. در این حالت، بانک شکایتای تحت عنوان «گواهی عدم پرداخت» صادر میکند که نشاندهنده صدور یک چک بلامحل است و به دارنده چک اجازه میدهد تا از راههای قانونی برای وصول طلب خود اقدام کند.
برای دریافت مشاوره حقوقی مهریه از وکیل خانواده ، وقت مشاوره خود را رزرو کنید.
[booknetic]
موارد چک برگشتی
یک چک برگشتی زمانی صادر میشود که یکی از شرایط قانونی برای پرداخت آن وجود نداشته باشد. این موارد شامل عدم کفایت موجودی حساب، عدم تطابق امضای صادرکننده با نمونه امضای موجود در بانک، یا وجود خطخوردگی و مخدوش بودن متن چک است. هر یک از این موارد میتواند منجر به صدور گواهی عدم پرداخت برای چک بلامحل شود.
دلایل برگشت چک
دلایل اصلی یک چک برگشتی متنوع است اما شایعترین آن، عدم وجود وجه نقد کافی در حساب صادرکننده در تاریخ سررسید چک است. دلایل دیگری مانند بسته بودن حساب صادرکننده یا صدور دستور عدم پرداخت از سوی او به بانک (مگر در موارد قانونی مانند سرقت یا کلاهبرداری) نیز میتواند منجر به ایجاد یک چک بلامحل شود و عواقب قانونی برای صادرکننده به همراه داشته باشد.
نحوه وصول چک بلامحل

برای وصول یک چک برگشتی، سه راهکار اصلی قانونی وجود دارد: پیگیری حقوقی، شکایت کیفری و اقدام از طریق اجرای ثبت. در روش پیگیری حقوقی، دارنده چک با ارائه دادخواست به دادگاه، الزام صادرکننده به پرداخت وجه چک و خسارات را درخواست میکند. این روش محدودیت زمانی خاصی ندارد و یکی از مطمئنترین راهها برای وصول چک بلامحل است.
راه دوم، شکایت کیفری است که به دلیل امکان صدور حکم جلب و مجازات حبس برای صادرکننده، ابزار فشاری قوی محسوب میشود. اما این روش دارای محدودیت زمانی است و باید ظرف شش ماه از تاریخ سررسید چک و شش ماه از تاریخ برگشت خوردن آن اقدام شود. روش سوم برای وصول چک برگشتی، مراجعه به دایره اجرای ثبت اسناد است که برای چک بلامحل صیادی، فرآیندی سریعتر و کمهزینهتر به شمار میرود. انتخاب روش مناسب برای وصول چک برگشتی به شرایط شما بستگی دارد.
اگر از وجود اموال مشخصی از صادرکننده چک بلامحل اطلاع دارید، اقدام از طریق اجرای ثبت میتواند سریعترین نتیجه را به همراه داشته باشد. در مقابل، شکایت کیفری ابزار فشاری مؤثر برای زمانی است که میخواهید صادرکننده را وادار به همکاری و پرداخت وجه چک برگشتی نمایید.
فیلد های "*" اجباری هستند
مدت زمان وصول چک برگشتی
مدت زمان وصول یک چک برگشتی بستگی به روش انتخابی شما دارد. اقدام از طریق اجرای ثبت معمولاً سریعترین راه است و ممکن است ظرف چند ماه به نتیجه برسد. پیگیری حقوقی یک چک بلامحل به دلیل نیاز به تشکیل جلسات دادگاه و طی شدن مراحل دادرسی، معمولاً زمانبرتر است و ممکن است بیش از یک سال طول بکشد.
شکایت کیفری نیز اگر در مهلت قانونی انجام شود، میتواند به دلیل فشار روانی بر صادرکننده، به وصول سریعتر چک برگشتی منجر شود. در نهایت، همکاری صادرکننده چک بلامحل و پیچیدگیهای پرونده، نقش تعیینکنندهای در مدت زمان وصول آن خواهد داشت.
چرا مرتضی حلیمی؟!
وکیل پایه یک دادگستری
رتبهی سوم آزمون وکالت استان البرز
بیش از 10 سال سابقه فعالیت حقوقی
بیش از 10000 مشاوره تخصصی حقوقی
ارائه آموزشهای حقوقی به بیش از 1000 نفر
با ما، عدالت را تجربه کنید.

مدت اعتبار چک برگشتی
اعتبار قانونی یک چک برگشتی برای پیگیری، بستگی به روش انتخابی دارد. اعتبار لازم برای طرح شکایت کیفری علیه صادرکننده چک بلامحل، شش ماه از تاریخ سررسید چک برای ارائه به بانک و شش ماه از تاریخ صدور گواهی عدم پرداخت برای طرح شکایت در دادسرا است.
برای پیگیری حقوقی، اعتبار چک برگشتی بسیار بیشتر است و دارنده چک میتواند تا سالها پس از تاریخ برگشت، برای مطالبه وجه چک بلامحل خود از طریق دادگاه اقدام کند، هرچند ممکن است مشمول مرور زمان شود.
هزینه وصول چک بلامحل

هزینه وصول چک برگشتی شامل هزینههای دادرسی و در صورت تمایل، هزینه وکیل است. در روش پیگیری حقوقی، هزینه دادرسی بر اساس مبلغ خواسته (مبلغ چک بلامحل) محاسبه میشود. طبق تعرفه خدمات قضایی سال ۱۴۰۴، این هزینه برای دعاوی مالی تا سقف دویست میلیون ریال (۲۰ میلیون تومان) معادل ۲.۵ درصد مبلغ خواسته و برای مازاد بر آن تا سقف دو میلیارد ریال (۲۰۰ میلیون تومان) معادل ۳.۵ درصد است.
در روش شکایت کیفری، هزینه دادرسی معمولاً مبلغ مقطوع و کمتری نسبت به دعوای حقوقی است، اما باید توجه داشت که اثبات جرم صدور چک برگشتی شرایط خاص خود را دارد. علاوه بر هزینه اولیه، در هر دو روش ممکن است هزینههای دیگری مانند هزینه کارشناسی (اگر نیاز باشد) نیز به پرونده چک بلامحل اضافه شود. البته دارنده چک برگشتی میتواند پس از پیروزی در دعوا، تمام این هزینهها را از صادرکننده مطالبه نماید.
رفع سوء اثر از چک برگشتی
رفع سوء اثر از یک چک برگشتی به معنای پاک کردن سابقه منفی آن از سیستم بانکی است. برای این کار، چند راه وجود دارد: اولین و بهترین راه، واریز وجه چک بلامحل به حساب و مسدود کردن آن به مدت یک سال تا زمان مراجعه دارنده چک است.
راههای دیگر برای رفع سوء اثر شامل ارائه لاشه چک برگشتی به بانک، ارائه رضایتنامه رسمی از دارنده چک، یا ارائه حکم قضایی مبنی بر برائت صادرکننده چک بلامحل است. پس از انجام یکی از این موارد، بانک موظف است سابقه منفی را از سیستم حذف کند.
اهمیت رفع سوء اثر از چک برگشتی فراتر از پاک شدن یک سابقه منفی است. تا زمانی که سابقه چک بلامحل در سیستم بانکی شما فعال باشد، از دریافت هرگونه تسهیلات بانکی، کارت اعتباری جدید و حتی گاهی دستهچک مجدد محروم خواهید بود. بنابراین، انجام مراحل رفع سوء اثر برای بازگرداندن اعتبار مالی و استفاده کامل از خدمات بانکی پس از یک چک برگشتی، امری حیاتی است.
قانون جدید چک برگشتی
قانون جدید چک برگشتی که بر پایه سامانه صیاد بنا شده، تحولات بزرگی را ایجاد کرده است. بر اساس این قانون، ثبت تمامی چکها در سامانه صیاد الزامی است و در صورت عدم ثبت، چک اعتباری نخواهد داشت. مهمترین ویژگی این قانون، مسدود شدن آنی تمام حسابهای صادرکننده چک بلامحل در شبکه بانکی است.
این قانون همچنین به چک صیادی که یکی از انواع چک است، اعتبار یک سند لازمالاجرا را داده است. این یعنی دارنده چک برگشتی صیادی میتواند بدون نیاز به حکم دادگاه، مستقیماً از طریق اجرای ثبت برای توقیف اموال صادرکننده چک بلامحل اقدام کند.
فلسفه اصلی قانون جدید چک برگشتی، بازگرداندن اعتبار و کارایی به چک به عنوان یک ابزار پرداخت امن است. با الزام ثبت در سامانه صیاد و ایجاد مسئولیتهای سنگین برای صادرکننده چک بلامحل، قانونگذار تلاش کرده تا ریسک معاملات را کاهش دهد. این قانون، عملاً چک برگشتی را از یک بحران حقوقی زمانبر، به یک تخلف مالی با عواقب فوری تبدیل کرده است.
قانون دو برابر مبلغ چک برگشتی
بسیاری این تصور اشتباه را دارند که قانونی برای پرداخت دو برابر مبلغ چک برگشتی وجود دارد. چنین قانونی به هیچ وجه صحیح نیست. آنچه در قانون پیشبینی شده، امکان مطالبه وجه «خسارت تأخیر تأدیه» است. این خسارت بر اساس شاخص تورم سالانه که توسط بانک مرکزی اعلام میشود، محاسبه میگردد.
بنابراین، دارنده چک برگشتی میتواند علاوه بر اصل مبلغ، خسارت دیرکرد را نیز از صادرکننده چک بلامحل مطالبه کند، اما این به معنای پرداخت دو برابر مبلغ چک نیست و یک تصور غلط رایج است.

مرجع صالح جهت مطالبه وجه چک
مرجع صالح برای رسیدگی به دعوای چک برگشتی بستگی به نوع پیگیری دارد. برای شکایت کیفری، دادسرای محلی که بانک در آن قرار دارد، مرجع صالح است. در پیگیری حقوقی یک چک بلامحل، دادگاه محل اقامت صادرکننده یا محل صدور چک، صلاحیت رسیدگی دارد.
اگر دارنده چک برگشتی بخواهد از طریق اجرای ثبت اقدام کند، باید به اداره ثبت اسناد محلی که بانک در آن حوزه قرار دارد، مراجعه نماید. انتخاب مرجع صالح، اولین قدم برای شروع صحیح فرآیند وصول چک بلامحل است.
استعلام چک برگشتی با کد ملی
یکی از خدمات مهم بانک مرکزی، امکان استعلام چک برگشتی با استفاده از کد ملی صادرکننده است. افراد میتوانند با مراجعه به وبسایت بانک مرکزی و وارد کردن کد ملی شخص، از تعداد و مبلغ چک های برگشتی او مطلع شوند. این روش به افزایش شفافیت در مبادلات کمک کرده و ریسک پذیرش چک بلامحل را کاهش میدهد.
علاوه بر این اپلیکیشن ساد۲۴ نیز از جمله ابزارهایی است که مردم برای استعلام صیادی و اطلاع از وضعیت چکها از آن استفاده میکنند.
استعلام چک برگشتی از طریق پیامک
راه دیگر برای استعلام چک برگشتی، استفاده از سامانه پیامکی بانک مرکزی است. در این روش، شما میتوانید شناسه صیادی ۱۶ رقمی چک را به سرشماره مشخص شده توسط بانک مرکزی ارسال کنید. پس از آن، وضعیت اعتباری صادرکننده چک بلامحل از نظر تعداد چک های برگشتی، از طریق پیامک به شما اطلاع داده خواهد شد. این روش یک راه سریع و در دسترس برای ارزیابی اعتبار صادرکننده چک برگشتی است.
مراحل رفع بسته شدن حساب به علت چک بلامحل
بر اساس قانون جدید، به محض ثبت یک چک برگشتی در سیستم بانکی، مسدودی حساب تمام حسابهای صادرکننده به صورت آنی انجام میشود. برای رفع این مسدودی، اولین قدم انجام یکی از روشهای رفع سوء اثر است، مانند پرداخت وجه چک بلامحل یا گرفتن رضایت از دارنده چک.
پس از آنکه یکی از این اقدامات انجام شد و مدارک آن به بانک ارائه گردید، بانک اطلاعات را در سیستم مرکزی ثبت کرده و دستور رفع مسدودی حساب را صادر میکند. این فرآیند معمولاً ظرف چند روز کاری انجام شده و حسابهای فرد پس از رفع سوء اثر از چک برگشتی، مجدداً فعال میشوند.

مجازات چک بلامحل
قانون صدور چک، برای صادرکنندگان چک برگشتی مجازاتهای مشخصی را در نظر گرفته است. این مجازاتها بسته به مبلغ چک بلامحل، شامل حبس از چند ماه تا دو سال و همچنین محرومیت از داشتن دسته چک به مدت دو سال است.
البته این مجازاتها تنها در صورت شکایت کیفری دارنده چک برگشتی و اثبات سوءنیت صادرکننده چک بلامحل اعمال میشود. هدف از این مجازاتها، افزایش اعتبار چک و کاهش آمار چک های برگشتی در نظام اقتصادی کشور است.
علاوه بر مجازات حبس، صادرکننده چک برگشتی با محرومیتهای اجتماعی و بانکی نیز مواجه میشود. مسدودی حساب و ممنوعیت از خدمات بانکی، اعتبار تجاری و شخصی فرد را به شدت تحت تأثیر قرار میدهد. این مجازاتها تضمین میکنند که صدور چک بلامحل هزینهای سنگینتر از یک بدهی ساده داشته باشد و از تکرار آن توسط صادرکننده چک برگشتی جلوگیری شود.
سوالات متداول چک برگشتی
u003cstrongu003eدر چه مواردی چک برگشتی یا بلا محل تلقی می شود؟u003c/strongu003e
یک u003cstrongu003eچک برگشتیu003c/strongu003e زمانی صادر میشود که حساب صادرکننده فاقد موجودی کافی باشد، امضا مطابقت نداشته باشد، یا به دلیل خطخوردگی مخدوش باشد. هر یک از این موارد میتواند منجر به صدور گواهی عدم پرداخت برای چک بلامحل شود.
u003cstrongu003eقوانین جدید چک برگشتی در مورد چیست؟u003c/strongu003e
u003cstrongu003eقانون جدید چک برگشتیu003c/strongu003e بر محوریت سامانه صیاد استوار است و ثبت تمام چکها را در این سامانه الزامی کرده است. مهمترین ویژگیهای آن، مسدودی حساب آنی صادرکننده و امکان u003cstrongu003eوصول سریع چک بلامحلu003c/strongu003e از طریق اجرای ثبت بدون نیاز به حکم دادگاه است.
u003cstrongu003eاگر چک برگشت بخورد حساب مسدود می شود؟u003c/strongu003e
بله بر اساس قانون جدید، به محض ثبت اولین u003cstrongu003eچک برگشتی صیادیu003c/strongu003e، تمام حسابهای بانکی صادرکننده چک بلا محل به میزان مبلغ کسری چک مسدود خواهد شد. این مسدودی حساب یک اقدام فوری و خودکار است.
u003cstrongu003eاگر چک صیادی برگشت بخورد چه می شود؟u003c/strongu003e
در صورت ثبت یکu003cstrongu003e چک برگشتی صیادیu003c/strongu003e، علاوه بر مسدودی حساب صادرکننده، او از دریافت تسهیلات بانکی، افتتاح حساب جدید و داشتن کارت بانکی جدید محروم میشود.
u003cstrongu003e اگر چک قدیمی برگشت بخورد چه می شود؟u003c/strongu003e
یک چک u003cstrongu003eبرگشتی قدیمی (غیر صیادی)u003c/strongu003e مشمول قوانین جدید مانند مسدودی حساب آنی نمیشود. برای وصول چک بلامحل قدیمی، دارنده آن باید از طریق پیگیری حقوقی یا شکایت کیفری (در صورت داشتن شرایط) اقدام کند و نمیتواند مستقیماً به اجرای ثبت مراجعه نماید.
u003cstrongu003eاگر چک برگشت بخورد چه می شود؟u003c/strongu003e
اگر یکu003cstrongu003e چک برگشتیu003c/strongu003e صادر کنید، علاوه بر اینکه با مسدودی حساب مواجه میشوید، سابقه شما در سیستم بانکی منفی میشود و از خدمات بانکی محروم خواهید شد. همچنین دارنده چک بلامحل میتواند علیه شما اقدامات قانونی انجام دهد.
u003cstrongu003eآیا برگشت چک در شرایط جنگی امکان دارد؟u003c/strongu003e
بله، شرایط خاص مانند جنگ یا حوادث غیرمترقبه، اصل مسئولیت صادرکننده u003cstrongu003eچک برگشتیu003c/strongu003e را از بین نمیبرد، اما ممکن است در فرآیند دادرسی و در نظر گرفتن خسارت تأخیر تأدیه، به عنوان یک عامل تأثیرگذار در نظر گرفته شود. با این حال، دین ناشی از چک بلامحل همچنان پابرجاست.
سخن پایانی
چک برگشتی به عنوان یک چالش بزرگ در نظام اقتصادی، همواره مورد توجه قانونگذار بوده است. قوانین جدید با هدف افزایش اعتبار چک و کاهش ریسک صدور چک بلامحل، ابزارهای قدرتمندی را در اختیار دارندگان چک قرار داده و مسئولیت سنگینی را متوجه صادرکنندگان کرده است.